Domain fremdverschulden.de kaufen?
Wir ziehen mit dem Projekt
fremdverschulden.de um.
Sind Sie am Kauf der Domain
fremdverschulden.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fremdverschulden.de kaufen?
Was bedeutet Regulierung bei Versicherung?
Was bedeutet Regulierung bei Versicherung? Regulierung bei Versicherungen bezieht sich auf den Prozess, bei dem ein Versicherungsunternehmen den Anspruch eines Versicherungsnehmers prüft und entscheidet, ob dieser Anspruch gedeckt ist. Dies umfasst die Überprüfung der Versicherungspolice, die Bewertung des Schadens und die Festlegung, wie viel Entschädigung gezahlt wird. Die Regulierung soll sicherstellen, dass Versicherungsnehmer fair behandelt werden und die Leistungen erhalten, die ihnen zustehen. Ein effizienter Regulierungsprozess ist entscheidend, um das Vertrauen der Kunden in die Versicherungsbranche zu stärken. **
Wie dokumentiert man einen Verkehrsunfall korrekt, um die Regulierung des Schadens zu erleichtern?
1. Sofort die Polizei rufen, um einen offiziellen Unfallbericht zu erstellen. 2. Fotos von der Unfallstelle, den beteiligten Fahrzeugen und eventuellen Verletzungen machen. 3. Kontaktdaten der Zeugen notieren und die Versicherung informieren. **
Ähnliche Suchbegriffe für Regulierung
Top-Angebote
Produkte zum Begriff Regulierung:
-
Regulierung: Wettbewerbsfördernd oder wettbewerbshemmend?, FachbücherDer europäische Integrationsprozess sowie die globale Finanz- und Wirtschaftskrise haben die Debatte um die optimale Regulierung von Wirtschaftssektoren auch in Deutschland neu entfacht. Regulierung steht für Gesetze, Verordnungen und Bestimmungen, mit denen der Staat steuernd in Wirtschaftsprozesse eingreift. An Beispielen wie der Energiewirtschaft, des Finanzdienstleistungssektors, des Handwerks und anhand von Staatsmonopolen wird interdisziplinär untersucht, ob sich Regulierung wettbewerbsfördernd oder -hemmend auswirkt.46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind die rechtlichen Grundlagen für den Regress bei Schäden durch Fahrlässigkeit?
Die rechtlichen Grundlagen für den Regress bei Schäden durch Fahrlässigkeit sind im Bürgerlichen Gesetzbuch (BGB) geregelt. Nach § 823 BGB haftet der Schädiger grundsätzlich für den entstandenen Schaden. Bei Fahrlässigkeit kann der Geschädigte daher vom Schädiger Schadensersatz verlangen. **
-
Kann Versicherung Gutachten ablehnen?
Ja, eine Versicherung kann ein Gutachten ablehnen, wenn sie der Meinung ist, dass es nicht korrekt oder unvollständig ist. In diesem Fall kann die Versicherung verlangen, dass ein neues Gutachten erstellt wird. Es ist wichtig, dass das Gutachten alle relevanten Informationen und Beweise enthält, um die Ansprüche des Versicherungsnehmers zu unterstützen. Wenn die Versicherung das Gutachten ablehnt, sollte der Versicherungsnehmer sich an einen Anwalt wenden, um seine Rechte zu schützen und gegebenenfalls rechtliche Schritte einzuleiten. Letztendlich liegt es an den Gerichten, zu entscheiden, ob das Gutachten akzeptabel ist oder nicht. **
-
Wie kann ein Schadensgutachten bei einem Verkehrsunfall dazu beitragen, die Haftung und den finanziellen Schaden zu bestimmen?
Ein Schadensgutachten kann dabei helfen, den genauen Umfang der Schäden am Fahrzeug zu dokumentieren und zu bewerten. Dies kann dazu beitragen, die Haftung für den Unfall zu klären, indem es die Schäden und den Unfallhergang objektiv darstellt. Zudem kann das Gutachten auch dazu beitragen, den finanziellen Schaden zu bestimmen, indem es eine Schätzung der Reparaturkosten oder des Wertverlusts des Fahrzeugs liefert. Auf dieser Grundlage können Versicherungen und Gerichte die Haftungsfrage klären und die finanzielle Entschädigung festlegen. **
-
Wegen des Staubsaugers besteht Haftung für Schadensersatz?
Ob eine Haftung für Schadensersatz besteht, hängt von verschiedenen Faktoren ab. Zum einen muss geklärt werden, ob der Schaden durch den Staubsauger verursacht wurde und ob dieser auf einen Herstellungsfehler oder eine fehlerhafte Bedienung zurückzuführen ist. Des Weiteren spielt eine Rolle, ob der Schaden durch eine fahrlässige oder vorsätzliche Handlung verursacht wurde. Je nach den genauen Umständen kann es also sein, dass eine Haftung für Schadensersatz besteht. **

Wann zahlt Versicherung nach Gutachten?
Die Versicherung zahlt in der Regel nach einem Gutachten, wenn die Schadenshöhe und -ursache eindeutig festgestellt wurden. Das Gutachten dient als Grundlage für die Schadensregulierung und die Berechnung der Entschädigungssumme. Sobald alle relevanten Informationen vorliegen und geprüft wurden, kann die Versicherung die Zahlung veranlassen. Es ist wichtig, dass das Gutachten von einem unabhängigen und qualifizierten Gutachter erstellt wurde, um eine reibungslose Abwicklung zu gewährleisten. In manchen Fällen kann es jedoch zu Verzögerungen kommen, wenn die Versicherung weitere Informationen oder Nachweise benötigt. **
Was zahlt die Versicherung bei Verkehrsunfall?
Die Versicherung zahlt in der Regel die Schäden, die durch den Verkehrsunfall verursacht wurden. Dazu gehören sowohl die Reparaturkosten für beschädigte Fahrzeuge als auch die Kosten für medizinische Behandlungen von Verletzten. Je nach Art der Versicherung können auch weitere Leistungen wie Mietwagen oder Schmerzensgeld abgedeckt sein. Es ist wichtig, den Unfall umgehend der Versicherung zu melden und alle relevanten Informationen wie Fotos, Zeugenaussagen und Polizeiberichte bereitzustellen, um den Schadensfall korrekt abwickeln zu können. Letztendlich hängt die Höhe der Zahlungen von den individuellen Versicherungsbedingungen und dem Verschulden der Unfallbeteiligten ab. **
Top-Angebote
Produkte zum Begriff Regulierung:
-
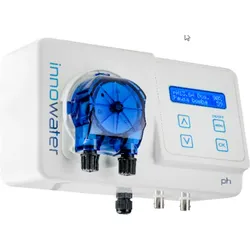
INNOWATER pH basic pH-RegulierungINNOWATER pH basic automatische Dosieranlage zur pH-Regulierung Das pH-basic Mess- und Regelgerät von INNOWATER misst und regelt den pH-Wert Ihres Schwimmbeckens.Die Messung erfolgt über eine Sonde in der Saugleitung Ihres Pools. Die pH-basic dosiert die zum Erzielen des pH-Soll-Wertes notwendige Menge an Dosiermittel über ein Impfventil in der Druckleitung zu Ihrem Pool automatisch. Vorteile: Der Kopf der peristaltischen Pumpe lässt sich leicht demontieren und austauschen Messskala pH-Wert: 0 bis 14 pH Gehäuse mit Schutzart IP 65 Stand-by: Visualisierung der Alarmmeldungen aufgrund mangelnder Wasserzirkulation in der Elektrode und dem System pH-Elektrode. Messbereich: von 0 bis 14 (pH) Inklusive: peristaltische Dosierungspumpe (1,5 bar 1,5 l/h) zur Dosierung und Regelung des pH-Werts Inklusive: Einspritzdüse, Fußfilter, Füllstandschwimmer, Kalibrierlösungen pH4 und pH7 Im Lieferumfang enthalten: Injektor Saugfilter Level-Kit Pufferlösung pH4 und pH7 Anschluss- und Installationskit Abmessungen: 218 x 125 x 95 mm Versorgung: 100-220 VAC ± 10% Verbrauch: 5 W Kalibrierung: manuell Temperatur: 5 bis 60 oC Druck: 1,5 bar Durchfluss: 1,5 Liter/Stunde553,60 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Regulierung: Wettbewerbsfördernd oder wettbewerbshemmend?, FachbücherDer europäische Integrationsprozess sowie die globale Finanz- und Wirtschaftskrise haben die Debatte um die optimale Regulierung von Wirtschaftssektoren auch in Deutschland neu entfacht. Regulierung steht für Gesetze, Verordnungen und Bestimmungen, mit denen der Staat steuernd in Wirtschaftsprozesse eingreift. An Beispielen wie der Energiewirtschaft, des Finanzdienstleistungssektors, des Handwerks und anhand von Staatsmonopolen wird interdisziplinär untersucht, ob sich Regulierung wettbewerbsfördernd oder -hemmend auswirkt.46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Regulierung bei Versicherung?
Was bedeutet Regulierung bei Versicherung? Regulierung bei Versicherungen bezieht sich auf den Prozess, bei dem ein Versicherungsunternehmen den Anspruch eines Versicherungsnehmers prüft und entscheidet, ob dieser Anspruch gedeckt ist. Dies umfasst die Überprüfung der Versicherungspolice, die Bewertung des Schadens und die Festlegung, wie viel Entschädigung gezahlt wird. Die Regulierung soll sicherstellen, dass Versicherungsnehmer fair behandelt werden und die Leistungen erhalten, die ihnen zustehen. Ein effizienter Regulierungsprozess ist entscheidend, um das Vertrauen der Kunden in die Versicherungsbranche zu stärken. **
-
Wie dokumentiert man einen Verkehrsunfall korrekt, um die Regulierung des Schadens zu erleichtern?
1. Sofort die Polizei rufen, um einen offiziellen Unfallbericht zu erstellen. 2. Fotos von der Unfallstelle, den beteiligten Fahrzeugen und eventuellen Verletzungen machen. 3. Kontaktdaten der Zeugen notieren und die Versicherung informieren. **
-
Was sind die rechtlichen Grundlagen für den Regress bei Schäden durch Fahrlässigkeit?
Die rechtlichen Grundlagen für den Regress bei Schäden durch Fahrlässigkeit sind im Bürgerlichen Gesetzbuch (BGB) geregelt. Nach § 823 BGB haftet der Schädiger grundsätzlich für den entstandenen Schaden. Bei Fahrlässigkeit kann der Geschädigte daher vom Schädiger Schadensersatz verlangen. **
-
Kann Versicherung Gutachten ablehnen?
Ja, eine Versicherung kann ein Gutachten ablehnen, wenn sie der Meinung ist, dass es nicht korrekt oder unvollständig ist. In diesem Fall kann die Versicherung verlangen, dass ein neues Gutachten erstellt wird. Es ist wichtig, dass das Gutachten alle relevanten Informationen und Beweise enthält, um die Ansprüche des Versicherungsnehmers zu unterstützen. Wenn die Versicherung das Gutachten ablehnt, sollte der Versicherungsnehmer sich an einen Anwalt wenden, um seine Rechte zu schützen und gegebenenfalls rechtliche Schritte einzuleiten. Letztendlich liegt es an den Gerichten, zu entscheiden, ob das Gutachten akzeptabel ist oder nicht. **
Ähnliche Suchbegriffe für Regulierung
-
Wie kann ein Schadensgutachten bei einem Verkehrsunfall dazu beitragen, die Haftung und den finanziellen Schaden zu bestimmen?
Ein Schadensgutachten kann dabei helfen, den genauen Umfang der Schäden am Fahrzeug zu dokumentieren und zu bewerten. Dies kann dazu beitragen, die Haftung für den Unfall zu klären, indem es die Schäden und den Unfallhergang objektiv darstellt. Zudem kann das Gutachten auch dazu beitragen, den finanziellen Schaden zu bestimmen, indem es eine Schätzung der Reparaturkosten oder des Wertverlusts des Fahrzeugs liefert. Auf dieser Grundlage können Versicherungen und Gerichte die Haftungsfrage klären und die finanzielle Entschädigung festlegen. **
-
Wegen des Staubsaugers besteht Haftung für Schadensersatz?
Ob eine Haftung für Schadensersatz besteht, hängt von verschiedenen Faktoren ab. Zum einen muss geklärt werden, ob der Schaden durch den Staubsauger verursacht wurde und ob dieser auf einen Herstellungsfehler oder eine fehlerhafte Bedienung zurückzuführen ist. Des Weiteren spielt eine Rolle, ob der Schaden durch eine fahrlässige oder vorsätzliche Handlung verursacht wurde. Je nach den genauen Umständen kann es also sein, dass eine Haftung für Schadensersatz besteht. **
-
Wann zahlt Versicherung nach Gutachten?
Die Versicherung zahlt in der Regel nach einem Gutachten, wenn die Schadenshöhe und -ursache eindeutig festgestellt wurden. Das Gutachten dient als Grundlage für die Schadensregulierung und die Berechnung der Entschädigungssumme. Sobald alle relevanten Informationen vorliegen und geprüft wurden, kann die Versicherung die Zahlung veranlassen. Es ist wichtig, dass das Gutachten von einem unabhängigen und qualifizierten Gutachter erstellt wurde, um eine reibungslose Abwicklung zu gewährleisten. In manchen Fällen kann es jedoch zu Verzögerungen kommen, wenn die Versicherung weitere Informationen oder Nachweise benötigt. **
-
Was zahlt die Versicherung bei Verkehrsunfall?
Die Versicherung zahlt in der Regel die Schäden, die durch den Verkehrsunfall verursacht wurden. Dazu gehören sowohl die Reparaturkosten für beschädigte Fahrzeuge als auch die Kosten für medizinische Behandlungen von Verletzten. Je nach Art der Versicherung können auch weitere Leistungen wie Mietwagen oder Schmerzensgeld abgedeckt sein. Es ist wichtig, den Unfall umgehend der Versicherung zu melden und alle relevanten Informationen wie Fotos, Zeugenaussagen und Polizeiberichte bereitzustellen, um den Schadensfall korrekt abwickeln zu können. Letztendlich hängt die Höhe der Zahlungen von den individuellen Versicherungsbedingungen und dem Verschulden der Unfallbeteiligten ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.